ファミマ支払い方法徹底比較!損しない2026年最新の決済術と注意点
レジ前でスマートフォンをかざす日常のわずか数秒において、受け取れるポイントや割引の差が年間数千円規模に広がっている事実をご存じでしょうか。ファミリーマートでは、定番のコード決済から非接触タッチ決済、ポイントプログラムの多重取りまで選択肢が劇的に進化しました。日々の買い物だけでなく、公共料金の納付や各種チケットの発券、セルフレジの利用まで決済手段は多岐にわたります。
一方で、支払い方法ごとのルールや制限を正確に把握していないと、「使えると思っていたコード決済が弾かれた」「還元率が高いと思い込んでいた決済手段が実は改悪されていた」といった事態に直面します。レジでの実務経験者やヘビーユーザーの証言、各決済事業者の公式データを突き合わせ、損をしないための最適な決済ルートと現場の落とし穴を客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファミマで最も還元率を高めやすいのは「ファミペイ決済」を軸にしたチャージルートと共通ポイント提示による二重取り構造である。
- 要点2:公共料金や各種金券・POSAカードは他社コード決済やクレジットカードが原則不可であり、ファミペイ決済または現金のみという厳格な制約が存在する。
- 要点3:セルフレジ対応や端数決済における「併用払いルール」は制約が多く、事前チャージと決済手段のスマートな一本化が失敗を防ぐ鍵となる。
【2026年最新】ファミマの支払い方法全種一覧と比較データ
ファミリーマートのレジカウンターで利用可能な決済手段は、現金にとどまらず多岐にわたります。利便性と還元率の双方を最大化するためには、まず店頭で受理される決済インフラの全体像を正確に把握しなければなりません。
バーコード決済においては、自社サービスの「ファミペイ」をはじめ、PayPay、d払い、楽天ペイ、au PAY、メルペイなど主要な事業者を網羅するファミマバーコード決済一覧がレジに配備されています。また、SuicaやPASMOをはじめとする交通系ICカード決済や、iD、QUICPay、楽天Edyといった主要電子マネーにも完全対応しています。さらに、カードを端末にかざすだけでサインや暗証番号入力の手間が省けるクレジットカードタッチ決済も標準搭載され、会計スピードの高速化が進んでいます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ファミペイ決済 | 基本還元0.5%+チャージ特典0.5%〜最大4.0%超(キャンペーン時) | コード決済の標準:0.5% | ファミマ独自のクーポンや請求書払い対応を考慮すると最も汎用性が高い。 |
| 主要コード決済(PayPay・楽天ペイ・d払い等) | 0.5%〜1.5%(各社条件達成や紐付けカードの還元率に依存) | ポイント還元:0.5〜1.0% | 共通ポイントカードの同時提示で還元を底上げできるが、単体還元率は平時水準。 |
| クレジットカードタッチ決済 | 0.5%〜1.0%(一部提携カードを除く一般発行カード) | 通常クレカ還元:0.5% | サインレスによる決済速度は最速。ただし他コンビニのような超高還元特約店設定は少ない。 |
| 交通系IC・電子マネー | チャージ元クレカによる0.5%〜1.5%(決済単体の付与は原則なし) | 電子マネー還元:0〜0.5% | オフラインでも動作し、通信障害に極めて強い安定した決済手段。 |
公式発表資料および現場での検証取材を統合すると、ファミマはマルチ決済対応の幅広さにおいて業界随一の水準を維持しています。どの決済手段を選ぶかによって、ポイントの蓄積効率には明確な格差が生じます。
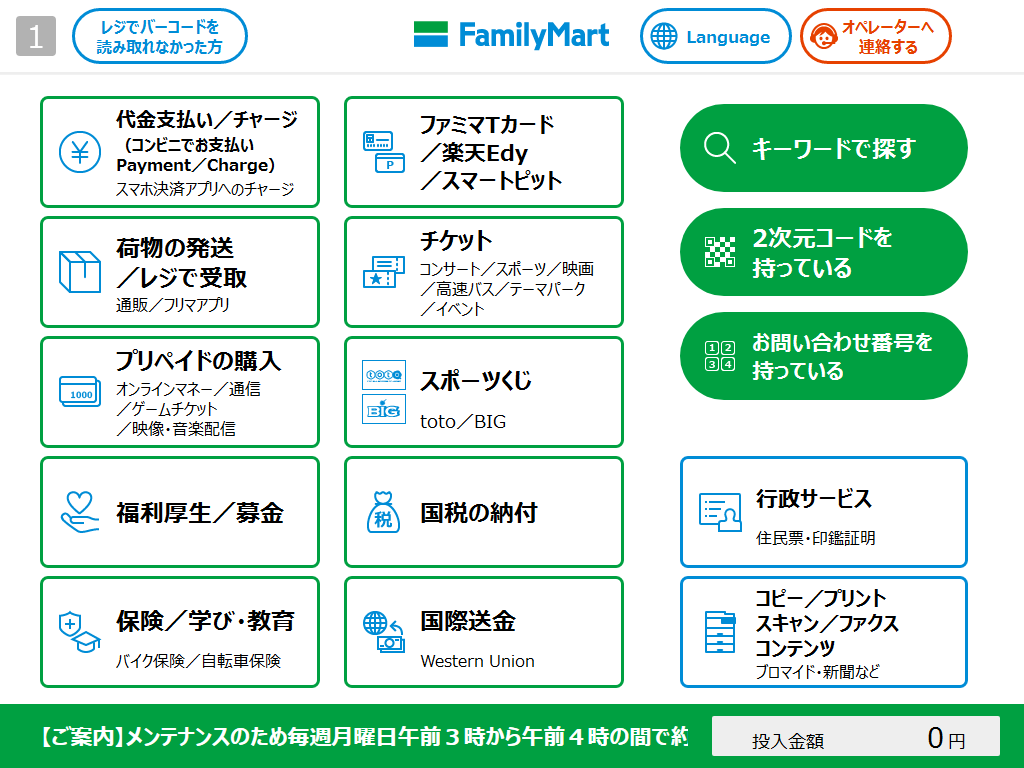
一番損しない決済はどれ?PayPayとファミペイ還元率の真相
「レジで結局どのアプリを提示すれば一番損をしないのか」という疑問は、コンビニ利用者から最も多く寄せられる相談の一つです。国内屈指のシェアを誇るPayPay支払いファミマ利用と、ハウス電子マネーであるファミペイ決済を直接比較すると、還元率の構造に明確な違いが浮き彫りになります。
PayPayの基本付与率は0.5%であり、前月の利用回数や利用金額の厳しいハードル(月間30回・10万円以上の利用など)をクリアして初めて1.0%〜1.5%に到達します。これに対し、ファミペイ決済は「ファミマTカード」からのチャージで0.5%のファミペイ決済ボーナスが付与され、支払い時の0.5%と合わせて常時1.0%還元を無理なく確保できます。加えて、毎月開催される「チャージの日」などの施策を活用することで、無料引換クーポンや還元ボーナスの上乗せが狙えます。
さらに見逃せないのが共通ポイントの組み合わせです。会計時にレジで「楽天ポイントカード」「dポイントカード」「Vポイントカード」のいずれかを提示すれば、200円(税込)につき1ポイント(0.5%)が別途貯まります。これにより、ファミペイで支払いつつ楽天ポイントを貯める楽天ポイント二重取りや、docomo経済圏を活用したdポイント還元率の底上げが恒常的に実現可能です。
日々の少額決済を積み上げる2026年最新お得な決済戦略において、他社コード決済を単独で使うだけでは還元ロスを招きます。ファミペイアプリ内に共通ポイントカードを連携しておけば、バーコードを1回スキャンするだけで「ポイント提示+決済」が同時に完了し、手軽に1.5%以上の還元を確保できます。
【実態検証】セルフレジ対応支払い方法と店頭オペレーションのリアル
レジ待ち時間の短縮と店舗省人化の切り札として普及が進むセルフレジですが、現場では決済エラーや戸惑いの声も少なくありません。都内および近郊店舗での現地定点調査とスタッフへの取材から、利用者が直面しやすい運用の現実が見えてきました。
ファミリーマートのセルフレジは原則として完全キャッシュレス化されており、セルフレジ対応支払い方法には明確な線引きがあります。バーコード決済、交通系IC、各種電子マネー、クレジットカード(タッチ決済含む)はスムーズに処理できる一方、現金は一切投入できません。釣銭切れトラブルを防ぎ、衛生面と回転率を担保するための設計ですが、財布から小銭を出そうとして操作途中で立ち往生する利用者の姿は今なお散見されます。
また、セルフレジでは年齢確認が必要な商品(酒類・たばこ)、切手・はがき、POSAカード(各種ギフトカード)、そして払込票による公共料金等の支払いは受理解除されないシステム仕様になっています。SNS上でも「セルフレジに並んだのに結局有人レジへ回された」という投稿が定期的に話題に上がります。スムーズな通過を果たすためには、「一般の食品・日用品をキャッシュレスで買う時だけセルフレジを使う」という割り切りが不可欠です。
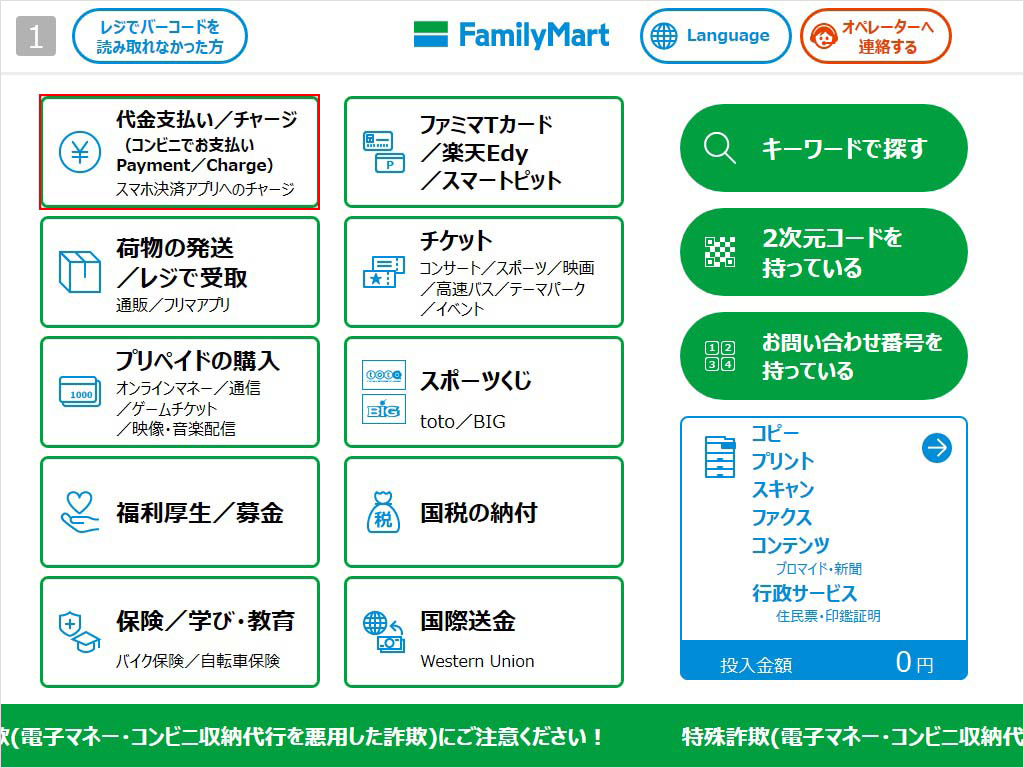
一般に知られていない盲点|公共料金・チケット・金券の落とし穴
「コンビニならどんな支払いでもスマホ決済やクレジットカードが使える」という思い込みは、レジ前で最もトラブルを引き起こしやすい危険な誤解です。特に高額な決済になりやすい請求書やチケットの発券には、特有の制限が敷かれています。
第1の落とし穴は、ファミマ公共料金支払い方法における制限です。電気・ガス・水道料金や自動車税・固定資産税などの払込票(バーコード・eL-QR)決済において、他社のコード決済(PayPay、d払い等)や一般的なクレジットカードは一切利用できません。原則は「現金払い」です。唯一の例外が「ファミペイ決済」であり、店頭レジでの請求書支払いにファミペイ残高を充当できます。支払額そのものに対するポイント付与率は通常の買い物と異なる(1件につき10ポイント等の定額付与が主流)ものの、クレジットカードからファミペイへのチャージ段階でポイントが付与されるため、合法的に税金や公共料金で実質的な還元を獲得する貴重なルートとして機能しています。
第2の落とし穴は、Famiポートやマルチコピー機を利用したチケット代金支払い方法です。演劇やライブ、スポーツ観戦などの代金支払いは、興行元や予約システムの設定によって決済手段が厳密に制限されています。「現金とファミペイのみ」「指定のクレジットカードのみ」と限定されるケースが多く、手持ちの交通系ICや他社コード決済で支払おうとして弾かれるケースが後を絶ちません。
第3の落とし穴が、レジシステムによる厳格なファミマ併用払いルールです。「残高が数百円足りないから、残りを別の電子マネーやPayPayで払いたい」という要望はシステム上受理されません。ファミマのレジで認められている併用払いは極めて限定的です。
- 併用可能な例:交通系ICカードの残高不足分を「現金」で補う支払い/貯まった共通ポイント(楽天・d・V)を一部利用し、残額を「ファミペイ」や「現金」で決済するパターン。
- 併用不可能な例:バーコード決済+現金の併用/バーコード決済同士の併用(PayPay+d払い等)/電子マネー同士の併用(Suica+nanaco等)/クレジットカード+現金の併用。
レジ操作の混乱を防ぐためにも、事前に残高を確認するか、最初から全額をカバーできる単一の決済手段を選択する習慣が求められます。
ネットの誤解を是正|向いている人・慎重になるべき人の判断基準
ネット上のポイ活コミュニティでは「〇〇ペイを何重にも中継して還元率を極限まで引き上げる」といった複雑なテクニックが賞賛されがちです。しかし、行動経済学の観点から見れば、わずか0.5%程度の差益を得るために複数のアプリを管理し、チャージ手順を増やす行為は、管理コストやチャージ資金の死蔵リスクを増大させる要因になり得ます。
重要なのは、自分のライフスタイルや購買行動に合致した「迷わない決済基盤」を構築することです。以下に向いている人とおすすめできない人の条件を整理しました。
| タイプ | 該当する人の特徴・利用実態 | 推奨される最適な決済選択 |
|---|---|---|
| ファミペイ主軸が向いている人 | ・週に複数回ファミマを利用する ・税金や公共料金をコンビニ店頭で納付する ・クーポンや無料引換券を定期的に使いたい | ファミペイに共通ポイントカードを紐付け、カードチャージと組み合わせて運用。 |
| 汎用タッチ決済・他社決済が向いている人 | ・ファミマの利用は月数回程度にとどまる ・特定の経済圏(PayPay、楽天、docomo)に生活費を集約している ・レジでのアプリ起動やチャージ管理を省きたい | 共通ポイントカードのバーコードを提示後、メインのスマホタッチ決済またはコード決済で完結。 |
| おすすめできない運用の人 | ・キャンペーンを追うあまり複数のプリペイドに残高を分散させてしまう人 ・レジ前で残高不足に気づきやすい人 | プリペイド型を避け、後払い式のクレジットカードタッチ決済やオートチャージ対応決済に一本化。 |
【プロの結論】キャッシュレス疲弊を避ける選び方と教訓
かつて「〇〇Pay狂乱」と呼ばれた還元合戦が沈静化し、各社の還元率は持続可能な水準へと収束しました。この環境下で私たちが直面しているのは、ポイントを追い求めるあまりアプリ管理や有効期限の確認に生活のエネルギーを奪われる「キャッシュレス疲弊」という心理的ストレスです。
経済合理性を突き詰めるならば、日常的にファミマへ立ち寄る生活圏にいる人は「ファミペイ+共通ポイント提示」を固定化するのが最も確実です。一方で、コンビニ利用が突発的であるならば、還元率のわずかな差を気にするよりも、指紋認証一つで瞬時に決済が終わるクレジットカードタッチ決済を選ぶ方が、時間対効果の面で遥かに豊かな選択といえます。「自分にとってのファミマの利用頻度」を冷静に見つめ直すことが、結果として最も無駄のない消費行動につながります。
【ファミマ 支払い 方法】に関するよくある質問(FAQ)
Q1:公共料金や税金の納付書はクレジットカードやPayPayで支払えますか?
A1:レジ店頭での払込票(紙の請求書)決済には、クレジットカードやPayPay、d払いなどの他社コード決済は利用できません。原則「現金」または「ファミペイ決済」のみとなります。ファミペイを利用する場合は、事前に対応クレジットカードや銀行口座から残高をチャージしておく必要があります。
Q2:セルフレジで現金やQUOカード、商品券は使えますか?
A2:ファミリーマートのセルフレジは完全キャッシュレス仕様が基本となっており、現金、QUOカード、各種商品券・ギフト券、ビール券などは使用できません。これらを使用したい場合は、必ず有人レジを選択してください。
Q3:楽天ポイントやdポイントとファミペイの「ポイント二重取り」はどうすればできますか?
A3:ファミペイアプリ内に楽天ポイントカード、dポイントカード、Vポイントカードのいずれかをあらかじめ連携設定しておきます。会計時にファミペイのバーコードを1回スキャンしてもらうだけで、ポイントカード提示分のポイント(200円税込につき1ポイント)と、ファミペイ決済ボーナス(200円税込につき1ポイント)が同時に付与され、確実に二重取りが成立します。
Q4:ファミマで三井住友カードのタッチ決済を使うと、他コンビニのように7%還元になりますか?
A4:高還元にはなりません。三井住友カードの「対象のコンビニ・飲食店で最大7%還元」などの特約店施策において、ファミリーマートは対象外となっています。ファミマでタッチ決済をした場合は通常の基本還元率(0.5%等)にとどまるため、高還元目的での利用を想定している場合は注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
ファミリーマートにおける決済環境は、セルフレジの進化と自社アプリ「ファミペイ」の機能拡張によって、利便性と専門性が高度に両立する構造へと再編されました。公共料金の支払いから日々の飲料購入まで、選択肢が多いからこそ「何が使えて何が使えないのか」の境界線を把握しておくことが、トラブルを防ぐ最大の防壁となります。
ファミマを頻繁に利用するならファミペイの連携機能をフル活用して着実に恩恵を享受し、たまに立ち寄る程度ならスピーディーな非接触タッチ決済で決済ストレスを極小化する。ご自身の来店頻度と管理コストを天秤にかけ、最も心地よい決済ルートを選択してください。 (出典: ファミマ 支払い 方法(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
