ゆうちょから三菱UFJ振込で損するな!手数料差と即時反映の真相
給与の受取や地域生活の決済拠点として圧倒的な口座数を誇るゆうちょ銀行から、メガバンクの雄である三菱UFJ銀行への送金。家賃の支払いやクレジットカードの引き落とし口座への資金移動、家族間の送金などで、この経路を日常的に使っている人は数知れません。しかし、多くの人が無意識のうちに数百円単位の余計なコストを垂れ流し、着金のタイミングを誤って支払期日に遅延するトラブルに直面しています。
現在、金融機関のデジタルトランスフォーメーションは急激に進展しており、同じ送金であっても「窓口」「ATM」「スマートフォンアプリ」のどの窓口を選ぶかによって、手数料にも着金スピードにも致命的な格差が生じる時代になりました。なぜ画面を数回タップするアプリ送金と、機械の前に並ぶATM送金でこれほどの不平等が生じるのか。知っておかなければ年間で数千円単位の損失となる送金のからくりを、現場の取材事実と最新データから徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ATMや窓口送金は手数料が割高に設定されており、スマホ完結のオンライン送金を選ぶだけで年間の送金コストを劇的に圧縮できる。
- 要点2:全銀モアタイムシステムの稼働により土日・夜間も原則即時着金するが、定期メンテナンスや口座名義の入力不備による「未反映トラブル」が後を絶たない。
- 要点3:不正送金対策による初期送金限度額の厳格化が進んでおり、高額送金には事前認証手続きとタイムラグの把握が必須である。
【2026年最新振込手数料比較】ゆうちょから三菱UFJ振込手数料はどこまで下がるか
ゆうちょ銀行から三菱UFJ銀行への送金は、同じ銀行同士の「振替」ではなく「他行あて振込」として処理されます。まず直視すべきは、利用するチャネルによって明確に差別化された手数料の構造です。
メガバンクやゆうちょ銀行が公表している手数料体系を調査すると、店舗窓口や物理的なATMを維持するためのコスト(人件費・警備費・現金の輸送管理費)が、そのまま利用者の負担に転嫁されている実態が浮き彫りになります。一方で、サーバー処理のみで完結するデジタルチャネルには優遇レートが設定されています。まさに「知っている人だけが得をし、無頓着な人が店舗維持費を肩代わりさせられる」構図です。
以下は、送金方法ごとのコスト差を可視化した2026年最新振込手数料比較データです。
| 送金チャネル | 詳細・数値データ(送金金額問わず/5万円未満・以上) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 郵便局・窓口 | 一律 600円〜800円台(書面作成・対面処理) | 他行あて窓口送金は660円〜990円が業界標準 | 緊急時や公的証明書が必要な場合を除き、最も避けるべき選択肢 |
| ゆうちょATM(通帳・カード) | 5万円未満:220円 / 5万円以上:440円 | ATM他行振込相場は220円〜330円程度 | 機械操作の手間がかかる割に手数料が高く、月数回で大きな痛手に |
| ゆうちょダイレクト / 通帳アプリ | 一律 165円(金額に関わらず定額) | ネットバンキング他行宛ては150円〜220円が標準的 | 日常使いでは最安水準。金額が大きくなっても165円固定は優秀 |
| ことら送金・他行無料枠の活用 | 1回あたり 0円(上限10万円以下の個人送金など) | ネット銀行の無料回数制度や小口決済基盤 | スマートフォンの設定ハードルはあるが、完全無料化を狙うなら必須 |
多くの生活者が「ATMの方が身近で確実」と思い込んで足を運んでいますが、ATMから5万円を振り込むだけで440円が消し飛びます。これを毎月繰り返せば、年間で5,280円の損失です。一方、スマートフォンを活用したゆうちょダイレクト他行あて振込であれば、同じ金額でも毎回165円で済み、差額は年間3,300円に達します。
さらに振込手数料無料にする方法を追求する場合、10万円以下の個人宛て送金であれば小口送金インフラ「ことら送金」に対応したウォレットアプリや外部金融サービスを経由させる手があります。また、給与受取口座の指定によって他行振込無料回数が付与されるネット銀行(住信SBIネット銀行や楽天銀行など)を中継ハブとして使うことで、完全コストゼロでの資金移動ルートを構築することも可能です。

【反映時間の真相】ゆうちょから三菱UFJ土日振込と即時振込モアタイムシステムの罠
「金曜日の夜に振り込んだのに、週明けの月曜日まで相手に届かないのではないか」という不安は、昭和や平成の金融システムを知る世代ほど根強く残っています。しかし結論から言えば、現在の日本の決済システムは大きく刷新されています。
日本の銀行間決済を司る即時振込モアタイムシステムが稼働しているため、ゆうちょ銀行と三菱UFJ銀行の間では、平日夜間はもちろんのこと、土曜日・日曜日・祝日であっても原則24時間365日の即時入金が行われます。画面上で送金ボタンを押してから、相手先の三菱UFJ銀行口座に残高が反映されるまでの時間は、通常わずか数秒から数分程度です。
しかし、ここで油断すると陥るのが「システムメンテナンスの死角」です。公式発表のシステム稼動スケジュールを精査すると、以下の時間帯には即時処理が完全にストップします。
- ゆうちょ銀行側の休止時間:毎週日曜日の21:00から翌月曜日の7:00までは定期メンテナンスのため、オンライン送金およびATM送金の他行宛て受付が制限または翌朝処理に回されます。
- 三菱UFJ銀行側の受取休止時間:毎月第2土曜日の21:00から翌日曜日の7:00までは受取側のシステム更新が行われ、着金処理が月曜日の早朝まで保留されます。
- 年末年始・大型連休の特別休止枠:ゴールデンウィークや年末年始には各行で不定期な長時間のシステム停止が設定されることがあります。
また、ゆうちょ通帳アプリ振込反映時間の公称値は「即時」ですが、相手方の口座状況や名義の一致確認が自動照会できない時間帯(深夜の一部など)に手続きを行うと、手動確認待ちとなって翌営業日の午前9時以降まで反映が持ち越されるケースが存在します。週末に家賃や取引先への入金を行う際は、金曜日の日中か、遅くとも土曜日の夕方までに完了させておくのが実務上の鉄則です。
【現場手順とミス回避】ゆうちょATM他行振込やり方とアプリ操作の決定的な違い
いざ送金する段になって迷いが生じやすいのが、実際の操作インターフェースです。ATMとスマートフォンアプリ、それぞれの操作フローと潜むリスクを整理します。
ゆうちょATM他行振込やり方の確実な手順
物理的な機械を操作するゆうちょATM他行振込やり方は、以下の5ステップで進行します。
- ATM画面の初期メニューから「ご送金」を選択し、次に「他行口座へのご送金」をタッチする。
- 手持ちのゆうちょキャッシュカードまたは通帳を挿入し、暗証番号4桁を入力する。
- 受取先の金融機関を選択する画面で「都市銀行」を押し、リストから「三菱UFJ銀行」(金融機関コード:0005)を指定する。
- 受取先の「支店名」を検索する。支店名の最初の1文字をカタカナで入力し、表示候補から目的の支店を特定する。
- 口座種別(普通・当座)を選び、口座番号(7桁)および送金額を入力して、最終確認画面で受取人氏名を確認のうえ「確認」を押す。
ATMの最大のリスクは、支店名や口座番号を打ち間違えた際に、機械の前で焦ってしまい誤送金を確定させてしまう「操作プレッシャー」にあります。後ろに人が並んでいる状況下では、冷静な確認がおろそかになりがちです。
アプリ操作の壁を突破する「ゆうちょ認証アプリ登録手順」
一方で、最安の手数料で自宅から送金できる「ゆうちょ通帳アプリ」や「ゆうちょダイレクト」を利用する場合、必須となるのが生体認証を取り入れたセキュリティ設定です。過去に頻発したフィッシング詐欺や不正送金被害への対策として、ワンタイムパスワードのメール送信は廃止され、専用の認証アプリが導入されています。
円滑に送金を始めるためのゆうちょ認証アプリ登録手順は以下の通りです。
- スマートフォンに「ゆうちょ認証アプリ」をダウンロードする。
- ゆうちょ銀行の口座番号(記号・番号)、氏名、生年月日を入力して本人照会を行う。
- 口座開設時に登録した電話番号宛てに「自動音声案内」または「SMS」で送信される確認コードを入力する。
- 顔認証(スマートフォンのカメラによる立体撮影)またはICチップ付きマイナンバーカードの読み取りにより、厳格な本人確認を完了させる。
- 端末の生体認証(Touch ID / Face ID / 指紋認証)を紐付け、登録を完了する。
この認証を一度完了させておけば、以降の他行送金時はアプリ上で生体認証を通すだけで瞬時に安全な振込が実行可能になります。

【安全と上限のリアル】ゆうちょ他行宛て振込限度額と送金限度額引き上げ手続き
引っ越し時の敷金・礼金や、車の購入代金、学費の支払いなど、まとまった金額をゆうちょから三菱UFJへ振り込もうとした瞬間にエラー画面が出て立ち尽くす利用者が後を絶ちません。その原因は「送金限度額」の縛りにあります。
ゆうちょ銀行では、サイバー犯罪やマネーロンダリングの抑止を目的として、オンラインバンキングにおけるゆうちょ他行宛て振込限度額の初期設定値を極めて低額に抑えています。具体的には、ゆうちょダイレクトや通帳アプリの初期限度額は「1日あたり5万円」または「1日あたり50万円」に厳しく制限されています。
高額送金が必要になった場合、事前に送金限度額引き上げ手続きを行わなければなりません。しかし、ここにも決定的なセキュリティの壁が設計されています。
限度額の引き上げはアプリやWEB画面から申請可能ですが、申請完了から実際の限度額引き上げが反映されるまでに、原則として丸1日〜2日(最短翌日、場合によっては数日)の待機時間(クーリングオフ期間)が発生します。これは、万が一不正ログインされて勝手に限度額を引き上げられた際、被害者が気づいて口座を凍結する時間を確保するための銀行側の防壁です。
「今日中に100万円を振り込まなければならない」という当日にアプリから限度額を変更しても、その日のうちには送金できません。高額資金の移動が控えている場合は、少なくとも3営業日前には限度額のステータスを確認し、必要に応じた引き上げ設定を済ませておく必要があります。
【実態検証】利用者の生の声と現場目線で見えた送金の落とし穴
SNSや相談掲示板(知恵袋・5ちゃんねる等)を徹底検証すると、日常的な送金手続きにおいて利用者がどれほど初歩的かつ深刻なトラブルに巻き込まれているかが浮き彫りになります。
現場で多発する「着金しない」トラブルの典型例
ネット上に投稿された失敗事例を分析すると、焦燥感に駆られるユーザーの生々しい叫びが共通のパターンを描いています。
「三菱UFJへの家賃振込をゆうちょアプリから日曜夜に実行。送金完了メールは来たのに、不動産屋の管理画面には未入金のまま。『即時反映って嘘なのか?』とパニックになったが、月曜の朝9時過ぎにようやく着金通知が届いた。夜間メンテの罠を知らなかった」(30代男性・会社員)
「送金先の支店番号を間違えて入力してしまい、口座番号は合っているのにエラーで戻ってきた。組み戻し手数料で880円も取られ、正規の送金手数料と合わせて大損した。三菱UFJの支店統廃合で店番が変わっていたのを見落としていた」(40代女性・自営業)
こうした実態から見えてくるのは、銀行システムの「技術的な即時性」と、利用者の「心理的な安心感」のあいだに生じている大きなギャップです。
振込反映されない原因と対処法のチェックリスト
送金ボタンを押したにもかかわらず、相手から「届いていない」と言われた場合、焦って二重送金をしてはなりません。まずは以下の振込反映されない原因と対処法を順に照合してください。
- 受取人口座名義の相違(カナ入力ミス):三菱UFJ銀行の受取口座名義と、入力したカナ氏名が1文字でも異なると入金処理がエラー(照会保留)になります。特に「株式会社」を「カ)」とする位置(前株・後株)の間違いや、濁点・半濁点の脱落(「バ」と「ハ」)が多発しています。
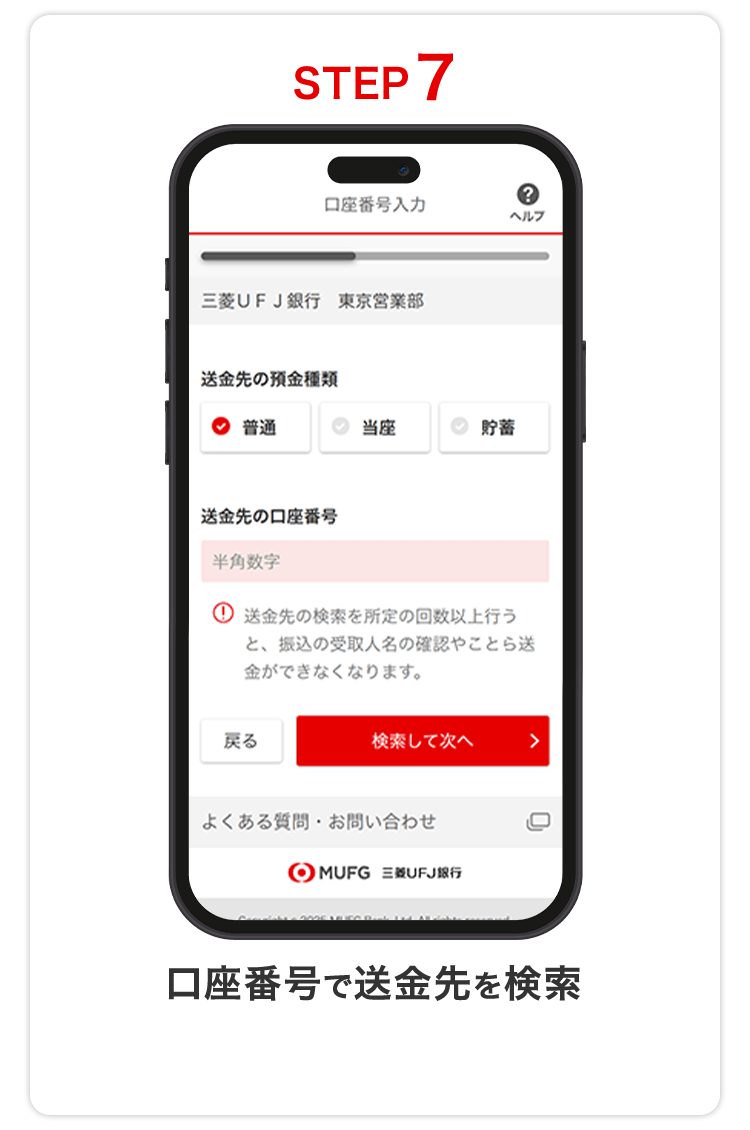
- 三菱UFJ銀行支店名検索の選択ミス:三菱UFJ銀行は近年、店舗の統合やブランチ・イン・ブランチ(同一拠点内への複数支店同居)を進めています。名称が似ている支店(例:「新宿支店」と「新宿中央支店」、「梅田支店」と「大阪梅田支店」など)を取り違えていないか確認が必要です。
- 口座番号確認方法の誤認:三菱UFJ銀行の口座番号は基本的に「7桁」です。手元の請求書や振込先指定用紙に記載された番号が6桁以下の場合は、先頭に「0」を補う必要があるケースや、そもそも店番と口座番号が混同して記載されているケースがあります。
- 相手先口座の一時的なロック・受取拒否:受け取り側の口座が残高超過や長期間の未利用、セキュリティ上の理由で凍結・休眠状態になっている場合、送金手続き自体はゆうちょ側で完了しても、相手行側で入金が跳ね返されます。
一般に知られていない盲点とネットの誤解
金融リテラシーの観点から、多くのネットユーザーが信じ込んでいる「誤った常識」を是正します。
誤解1:「ゆうちょと三菱UFJは大手同士だから提携優遇がある」という錯覚
ネット上のQ&Aサイトなどで散見されるのが、「メガバンク同士、あるいはゆうちょとメガバンクなら提携していて手数料が安いはずだ」という思い込みです。
現実は真逆です。ゆうちょ銀行にとって三菱UFJ銀行は完全な「競合他行」であり、送金手数料における特別な割引提携は一切存在しません。むしろ、グループ内の囲い込みを強化するため、他行宛ての送金コストは高止まり傾向にあります。「大手だから安心でお得」という感覚は、送金手数料に関しては完全に誤りです。
誤解2:「土日の振込はすべて翌営業日扱いになる」という前時代的認識
前述の通り、全銀モアタイムシステムが定着した現代において、土日だからといって月曜朝まで反映されないというのは過去の話です。「土日だからどうせ届かないだろう」と期日ぎりぎりまで放置し、日曜深夜のメンテナンス時間帯に突入して支払遅延を引き起こすケースは、制度のアップデートができていないことによる人災と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の視点から見ると、人間は少額の手数料(数百円)に対して痛みを麻痺させやすい傾向があります(ペイン・オブ・ペイングの麻痺)。しかし、1回220円〜440円の手数料を「時間がないから」とATMに払い続ける行為は、運用利回りに換算すれば著しいマイナスリターンを生み出す経済的損失です。
この送金ルートにおいて、利用チャネルをどのように選ぶべきかの明確な判断基準を提示します。
- アプリ送金・ダイレクト送金へ即刻移行すべき人:
- 毎月、決まった相手(家賃、仕送り、クレジットカード決済)へ他行送金を行っている人。
- スマートフォンの基本的な操作ができ、生体認証(指紋や顔)の登録に抵抗がない人。
- 1回あたり数百円のコストを年間ベースで計算し、無駄な浪費を遮断したい資産形成意識の高い人。
- 慎重になるべき人(窓口や入念な準備が必要な人):
- パスワードやPINコードの管理が極端に苦手で、認証ロックを頻繁に引き起こしてしまう人。
- 不動産の売買代金など数百万円単位の送金を、「当日中」に急遽実行しなければならない状況にある人(アプリの限度額引き上げ待機時間に阻まれるため、窓口での事前相談が必須)。
- 送金先の情報(支店名・口座種別・正確なカナ名義)が不完全で、第三者から間接的に聞いた曖昧な情報しかない人。
【ゆうちょ から 三菱 ufj 振込】に関するよくある質問(FAQ)
Q1:ゆうちょから三菱UFJへ最も安く振り込む方法はどれですか?
A1:ゆうちょ銀行のデジタルチャネルである「ゆうちょ通帳アプリ」または「ゆうちょダイレクト」を利用することです。送金額が5万円未満でも5万円以上でも一律165円で送金できます。さらに送金額が10万円以下で個人宛ての場合、ことら送金対応サービスを介在させれば手数料を0円に抑えることも可能です。窓口(600円以上)やATM(220円〜440円)を利用するのは明確に割高となります。
Q2:土曜日や日曜日、深夜に振り込んだ場合、三菱UFJの口座にはいつ反映されますか?
A2:全銀モアタイムシステムに対応しているため、土日祝日や夜間であっても原則として手続き完了から数分以内に即時着金します。ただし、ゆうちょ銀行の定期メンテナンス時間(毎週日曜日21:00〜翌月曜日7:00)や、三菱UFJ銀行側の定期休止時間(毎月第2土曜日21:00〜翌日曜日7:00)に重なった場合は即時反映されず、メンテナンス終了後の着金となります。
Q3:振込手続きを完了したのに、相手の三菱UFJ口座に入金が反映されません。どうすればよいですか?
A3:まずはゆうちょダイレクトや通帳アプリの「送金履歴」を確認し、ステータスが「受付中」や「エラー」になっていないか確かめてください。手続きが完了しているにもかかわらず反映されない場合、以下の3点が主な原因です。(1) 相手先口座のカナ名義入力相違、(2) 支店番号・口座番号の指定ミス、(3) 銀行側の夜間メンテナンス枠。名義相違等で宙に浮いている場合は、ゆうちょ銀行側から連絡が来るか、組戻し(くみもどし)手続きが必要になります。
Q4:高額な送金をしたいのですが、アプリから今日中に送金限度額を引き上げて振り込めますか?
A4:当日中の限度額引き上げは原則できません。不正送金防止の観点から、アプリやWEB上で送金限度額の引き上げ申請を行っても、反映されるまでに最短でも翌日以降のタイムラグが設けられています。高額送金を行う予定がある場合は、数日前までに引き上げ設定を済ませておくか、急ぎの場合は運転免許証などの本人確認書類と通帳・お届け印を持参して郵便局の窓口で手続きを行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
金融機関における現金取り扱いコストの適正化や店舗のスリム化は、不可逆な潮流として今後も加速していきます。メガバンクやゆうちょ銀行が紙の通帳発行を有料化し、窓口やATMの手数料を引き上げてきた背景には、「現金や店舗を動かすこと自体に多大な社会的コストが発生している」という厳然たる構造変化があります。
2026年を生きる私たちが身につけるべき最大の防衛策は、過去の習慣にとらわれて安易にATMに足を運ぶのをやめ、安全性の担保されたデジタルインフラを使いこなすことです。
「ゆうちょから三菱UFJへの振込」という日常的なワンアクションひとつをとっても、アプリ送金(165円)を選択し、モアタイムシステムの特性と休止時間帯を把握しておくだけで、無駄な出費と入金トラブルのリスクをほぼゼロに抑え込むことができます。浮いたコストと時間は、より有意義な生活と資産運用のために振り向けるべきです。 (出典: ゆうちょ から 三菱 ufj 振込(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
