PayPay入金方法の決定版!損しないチャージ手順と最新手数料を徹底比較
日本国内で登録者数6,500万人を超え、もはや現代のインフラとして定着したPayPay。街の個人商店から大手チェーン、公共料金の支払いに至るまで浸透した一方で、多くのユーザーが見落としているのが「どの入金経路を選ぶかによって、手元に残る実質的な利益や利便性が劇的に変わる」という冷徹な事実です。
「とりあえず銀行口座からチャージしている」「コンビニATMで現金を入れている」という何気ない運用の裏で、還元ポイントを取りこぼしていたり、意図しない手数料を支払わされていたりするケースが散見されます。規約改定や本人確認(eKYC)の厳格化が一段と進んだ2026年現在、知っておくべき決定的な違いと、現金派・クレカ派双方が一切損をしないための最適な立ち回り方を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最もお得な入金ルートは「PayPayカード決済(PayPayクレジット)」であり、基本付与率0.5%に加えてPayPayステップ達成で最大2.0%還元まで跳ね上がる。
- 要点2:ソフトバンクまとめて支払いは「月2回目以降に2.5%の手数料」が発生する落とし穴があり、少額の都度チャージは著しい損失を招く。
- 要点3:「本人確認審査(eKYC)」の有無で残高種別(マネー/マネーライト)が分かれ、銀行出金や送金制限に決定的な差がつくため、事前手続きが必須である。
【徹底比較】PayPay入金方法で一番お得なやり方はどれ?決定的な格差を暴く
結論から申し上げますと、還元率の観点で圧倒的な優位性を持つのはPayPayカード決済(PayPayクレジット連携)です。以前のように「他社クレジットカードを紐づけてポイントの二重取りを狙う」という手法が完全に封鎖された現在、公式エコシステム内でいかにポイント還元率を引き上げるかが最大の分岐点となっています。
一般的な銀行口座チャージやセブン銀行ATM・ローソン銀行ATMからの現金チャージは、入金そのものに対してポイントが1ポイントも付与されません。決済時に基本付与率0.5%が付与されるのみにとどまります。これに対し、PayPayカードを「PayPayクレジット」として設定し直接決済、あるいは残高チャージを行う場合、利用実績に応じてポイント還元率が最大1.5%〜2.0%まで段階的に上昇します。
しかし、「お得」の定義をお金だけでなく「使い勝手や資産管理の柔軟性」に置くならば、話は別です。事前に本人確認審査を完了させた銀行口座からのチャージであれば、入金された残高は「PayPayマネー」として扱われ、万が一使い道がなくなった場合でも自身の銀行口座へ手数料100円(PayPay銀行なら無料)で現金として払い戻すことができます。ポイント還元を最大化したいクレカ派と、無駄な残高拘束を嫌う現金管理派とで、選ぶべき最適解は明確に二極化しています。

【2026年最新データ】主要チャージ手段の手数料・限度額・マネー種別一覧表
現在利用可能な主要チャージ手段を、客観的な数値データとともに整理しました。利用前に各手段の制約を把握しておくことが、予期せぬトラブルを防ぐ鉄則です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行口座チャージ | 手数料:無料 残高種別:PayPayマネー 上限:50万円/日(本人確認後) | チャージ手数料無料が標準的 | 出金可能で最も汎用性が高い。無駄な支出を防ぎたい堅実派の基本形。 |
| セブン・ローソン銀行ATM | 手数料:無料 単位:1,000円単位(硬貨不可) 上限:50万円/日 | コンビニATMは時間帯手数料がかかる場合が多い | 深夜・休日でも手数料無料は破格。お釣りが出ない仕様のみ注意が必要。 |
| PayPayカード(クレジット) | 手数料:無料 還元率:最大1.5〜2.0% 上限:カード利用枠に準ずる | 一般的なクレカ還元率は0.5%〜1.0% | 還元率を極限まで追求するなら一強。使いすぎ防止の自己管理能力が試される。 |
| ソフトバンクまとめて支払い | 月1回目:無料 2回目以降:2.5%(税込) 上限:最大10万円/月 | キャリア決済チャージは各社手数料見直し傾向 | 月2回目以降の手数料は実質的なマイナス金利。利用は月初の一括のみに絞るべき。 |
現金派も安心!セブン銀行ATM・ローソン銀行ATM入金と銀行口座登録手順
キャッシュレス決済を利用しながらも、「クレジットカードは使いたくない」「使いすぎを物理的に防ぎたい」と考える現金派のユーザーにとって、提携コンビニATMからの入金は極めて有用な手段です。2026年最新チャージ手順は洗練されており、キャッシュカード不要・スマートフォン1台で完結します。
セブン銀行ATMチャージ・ローソン銀行ATM入金の現場フロー
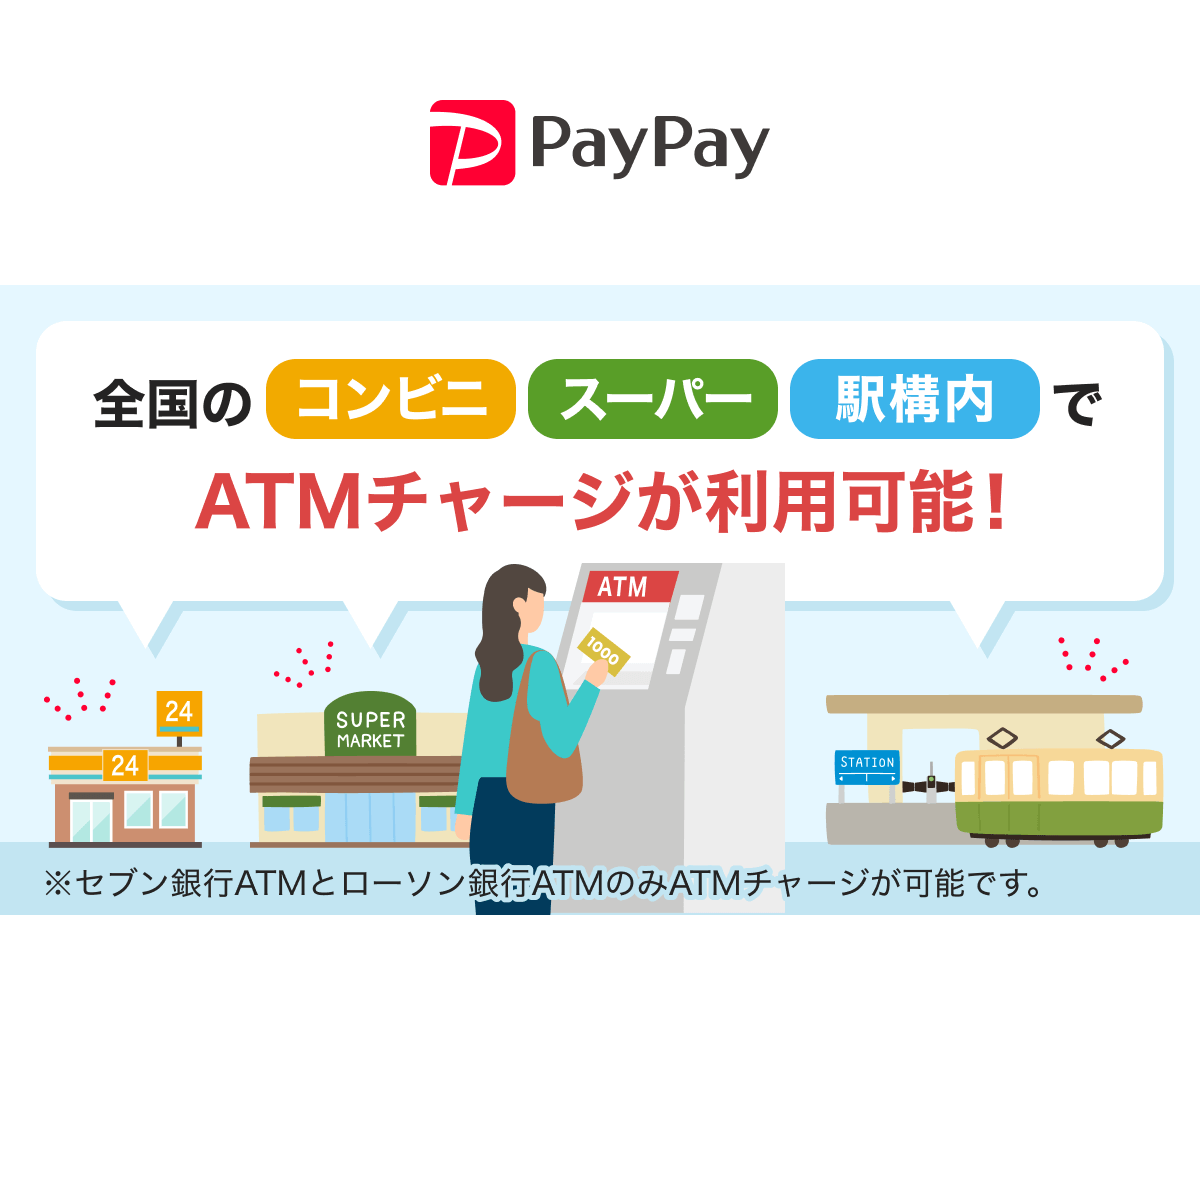
コンビニ店舗に設置されているセブン銀行ATMまたはローソン銀行ATMの前に立ち、ATM画面の「スマートフォンでの取引(スマホ取引)」を選択します。次に自身のPayPayアプリを開き、チャージメニューから「ATMチャージ」をタップすると専用のカメラが起動します。ATM画面に表示されたQRコードを読み取り、アプリに表示された4桁の「企業番号」をATM側に入力します。あとは紙幣を投入口に入れるだけで、即座に残高へ反映されます。
ここで現場で頻発する注意点が「紙幣のお釣りが出ない」という点です。例えば、3,000円だけチャージしようとして1万円札を投入した場合、1万円全額がチャージされます。投入した現金を取り消すことはできず、千円札を事前に用意しておく必要があります。
銀行口座登録手順と本人確認審査の壁
日々の生活で最もシームレスに入金を行いたい場合は、銀行口座の紐づけが欠かせません。登録手順は以下の3ステップで完了します。
- PayPayアプリ下部の「アカウント」から「マイコード・登録情報」>「銀行口座を登録」を選択。
- 利用中の金融機関(メガバンク、ゆうちょ銀行、地方銀行、ネット銀行など)を選択。
- 画面の指示に従い、各金融機関の本人確認ポータルで口座番号、暗証番号、ワンタイムパスワード等を入力して認証連携を完了。
金融庁のマネー・ローンダリング対策ガイドラインに基づき、現在では銀行口座登録時にマイナンバーカードや運転免許証を用いたオンライン本人確認審査(eKYC)が原則必須となっています。審査完了までは通常数時間から1営業日程度を要するため、急な支払いを控えている場合は前日までに手続きを済ませておくのが賢明です。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
SNSやネット上の知恵袋、コミュニティフォーラムを精査すると、公式ガイドブックには書かれていない「現場のリアルな困惑」が浮かび上がってきます。
特に多くのユーザーが痛手を負っているのが、ソフトバンク・ワイモバイルまとめて支払いの手数料トラップです。都内IT企業に勤める30代男性は次のように証言しています。
「毎週末、PayPay残高が足りなくなるたびにスマホ代合算で3,000円ずつチャージしていました。後から明細を見て驚愕したのですが、月2回目以降のチャージに毎回2.5%の手数料が上乗せされていたのです。ポイントを貯めるどころか、年間で数千円単位の手数料をドブに捨てていました」
また、送金機能を巡るトラブルも後を絶ちません。ママ友同士のランチ会で割り勘集金を行った主婦の投稿では、「友人からPayPayで集金したお金を、子どもの学校教材費の引き落とし口座に戻そうとしたら出金できなかった」という悲痛な声が確認されました。これは、友人が本人確認未完了の状態でATMチャージした、あるいはキャリア決済でチャージした「PayPayマネーライト」で送金してきたため、仕様上、金融機関口座への払い戻しがシステム的に拒絶された事例です。
一般に知られていない盲点とネットの誤解|PayPay入金できない理由とクレカ条件
検索上位やネット掲示板で今なお散見される大きな誤解が、「手持ちの楽天カードや三井住友カードからチャージできる」という古い情報です。
クレジットカードチャージ条件の排他化
現在、PayPay残高に直接チャージできる、あるいはPayPayクレジットとして後払い決済に利用できるクレジットカードは「PayPayカード(旧ヤフーカード含む)」に限定されています。他社発行のVISAやMastercardを決済用カードとして紐付けることは一部可能ですが、残高チャージは一切不可能であり、ポイント還元プログラムの対象外となります。「他社クレカを噛ませたポイント二重取り」は完全に過去のものとなった事実を認識しなければなりません。
突如として「PayPay入金できない理由」と上限の正体
「残高不足なのにチャージボタンが押せない」「エラーコードが表示される」といったトラブルに直面した場合、疑うべきは以下の4点です。
- チャージ限度額上限への到達:セキュリティ保護のため、過去24時間(通常50万円まで)および過去30日間(200万円まで)の入金上限が厳格に定められています。高額な家電購入などの際は、過去30日間の累計額がネックとなるケースがあります。
- 金融機関の定期メンテナンス:ゆうちょ銀行や各メガバンクは、深夜帯や週末(特に日曜日深夜から月曜日早朝)にシステムメンテナンスを実施しており、この時間帯は口座からのチャージ要求が遮断されます。
- アカウントのセキュリティロック:普段と異なる端末からのログインや、短時間に連続した不自然な入金試行が検知された場合、不正利用防止AIが自動的にチャージ機能を一時凍結します。
- 本人確認情報の有効期限切れ:在留カードやマイナンバーカードの有効期限更新をアプリ側に反映させていない場合、一部機能が制限される場合があります。

心理的会計から読み解くキャッシュレスの罠|後悔しないための選択基準
行動経済学において、人間は同じ1万円であっても「労働で得た現金」と「アプリ内のデジタル数字」を無意識に別の価値基準で処理してしまう「心理的会計(メンタル・アカウンティング)」という認知バイアスを持っています。
米行動経済学者ジョージ・ローウェンスタインらが提唱した「支払いの痛み(Pain of Paying)」の理論が示す通り、物理的な紙幣が財布から減っていく体験を伴わないキャッシュレス決済、とりわけオートチャージや後払い方式は、支出の痛覚を麻痺させます。結果として、必要性の薄い衝動買いを誘発し、家計管理の破綻を招く構造的リスクを孕んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
情報に踊らされず、健全な資産形成と利便性を両立させるための「明確な選び分け基準」を提示します。
▼「PayPayカード決済(クレジット)」を選ぶべき人 毎月の固定費や支出額を家計簿アプリ等で完璧に把握できており、ポイント還元を年間ベースで数千〜数万円規模で最大化したい合理主義者。感情に流されず、予算枠の範囲内でクレジット枠をコントロールできる自律性を持つ層に向いています。
▼「銀行口座チャージ・ATM現金入金」に留めるべき人 無意識の使いすぎを物理的に防ぎたい人、および給与口座からの支出実感を維持したい家計防衛派。毎月「月初に3万円だけチャージする」と決め、物理的・心理的な枠を設けることで、キャッシュレスの恩恵を受けながらも浪費の罠を完全に回避できます。
▼「ソフトバンクまとめて支払い」を避けるべき人 細かく都度チャージを行う癖がある人。2回目以降に課される2.5%の手数料は、一般的な定期預金金利や投資リターンを易々と吹き飛ばす高コストです。どうしても利用する場合は「毎月1回、給料日直後に当月予算を一括チャージする」運用を厳守してください。
【paypay 入金 方法】に関するよくある質問(FAQ)
Q1:チャージ手数料を完全無料にする方法は?
A1:銀行口座からのチャージ、セブン銀行ATMおよびローソン銀行ATMからの現金チャージは、曜日や時間帯を問わず何度でも手数料無料です。PayPayカードからのチャージや直接決済も無料です。唯一、ソフトバンク・ワイモバイルまとめて支払いの「当月2回目以降」のみ2.5%(税込)の手数料が発生するため、これだけを避ければ手数料を一切払わずに運用可能です。
Q2:他社のクレジットカード(楽天カード等)からPayPayにチャージできますか?
A2:チャージできません。残高チャージに対応しているクレジットカードは「PayPayカード」のみです。他社カードを登録して都度支払う機能は一部残されていますが、残高へのチャージは不可であり、PayPayポイントも付与されません。
Q3:コンビニATMでお金を入れる際、お釣りは戻ってきますか?
A3:お釣りは一切出ません。セブン銀行ATM・ローソン銀行ATMともに投入した紙幣の全額がそのままチャージされます。例えば1,000円分だけ入金したい場合に1万円札を入れると、1万円全額がチャージされますので、必ず事前に千円札を崩してから取引を行ってください。
Q4:チャージ限度額上限を引き上げるにはどうすればいいですか?
A4:アプリ上で「本人確認審査(eKYC)」を完了させることが必須条件です。マイナンバーカード等を用いた公的個人認証を行えば、過去24時間の上限が最大50万円、過去30日間で最大200万円まで大幅に引き上げられます。本人確認未完了の状態では限度額が低く抑えられ、出金も不可能なままとなります。
まとめ:2026年のPayPay入金は「出口」を見据えた選択が成否を分ける
かつてのような「無条件の大盤振る舞いキャンペーン」の時代が終わりを告げた今、PayPayの運用において最も重要なのは「入金した資金をどうコントロールするかという出口戦略」です。
ポイント還元率だけを追い求めて後払い枠を野放図に広げれば支出管理の破綻を招き、逆に手数料体系の確認を怠ればチャージのたびに無駄なコストを吸い上げられます。まずは自身のPayPayアプリで「本人確認審査」が完了しているかを確認し、自身がクレカによる還元最大化を目指すのか、銀行口座・ATMチャージによる支出規律を優先するのかを明確に定めてください。仕組みの裏側を正しく理解した選択こそが、スマートなキャッシュレス生活を守る最大の防壁となります。 (出典: paypay 入金 方法(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
