ららぽーとカードは作らないと損?2026年特典と評判を徹底検証
大型商業施設「ららぽーと」や三井アウトレットパークを訪れる際、レジ前や案内カウンターで頻繁に目にする三井ショッピングパークカード《セゾン》。館内アナウンスでは「ポイント還元や駐車場の優遇」が絶え間なく強調されていますが、実際のところクレジットカードを新たに1枚増やす価値があるのか、疑問を抱く方も少なくありません。
家計の見直しやキャッシュレス決済の集約が求められる2026年の現在、漫然とカードを増やすのは得策ではありません。しかし、現地取材やユーザー動向の分析を進めると、このカードだけは「特定の生活圏にいる人にとって保有しないこと自体が金銭的な損失になり得る」という極めて明確な構造が浮かび上がってきました。ネット上に飛び交う口コミの真偽や、2026年現在の最新優待内容を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ららぽーと対象店舗でのクレジット決済時は還元率2.5%に達し、一般カード決済時(0.5〜1.0%程度)と比べて実質2.5倍以上のポイント差がつく。
- 要点2:買い物の有無にかかわらず駐車場が1〜2時間追加で無料になる独自特典があり、休日の家族連れや短時間の立ち寄りでも絶大な固定費削減効果を発揮する。
- 要点3:年会費は永久無料で即日発行にも対応しているが、三井不動産グループ外での利用は還元率0.5%にとどまるため「特定施設専用のサブカード」として割り切る運用が最適解となる。
【結論】ららぽーとカードは作らないと損?知るべき理由と噂の真相
ネット上の掲示板やSNSでは「ららぽーとに行くならカードを作らないと毎回損をしているようなもの」という声が目立ちます。この噂が事実である理由は、店舗側が設定している還元設計の傾斜にあります。
通常、ららぽーとで現金や他社クレジットカードを使って提示用ポイントカードを提示した場合、付与される三井ショッピングパークポイントは100円(税抜)につき1ポイント(還元率約1.0%)にとどまります。ところが、三井ショッピングパークカード《セゾン》でクレジット決済を行うと、クレジット決済分のポイントが上乗せされ、100円(税抜)につき合計2.5ポイント、すなわち三井ショッピングパークポイント還元率が2.5%まで跳ね上がります。
さらに見逃せないのが、施設ごとに設定されているららぽーと駐車場無料特典です。週末のららぽーとは駐車場料金が1時間あたり数百円単位で加算されるケースが多く、仮に「無印良品やユニクロで下見だけして何も買わなかった日」であっても、カードを提示または精算機に入れるだけで最初の1〜2時間が無条件で無料になります。年間数回以上足を運ぶドライバーにとって、この1点だけでもららぽーとカードのメリットとデメリットを天秤にかける際の決定打になっています。
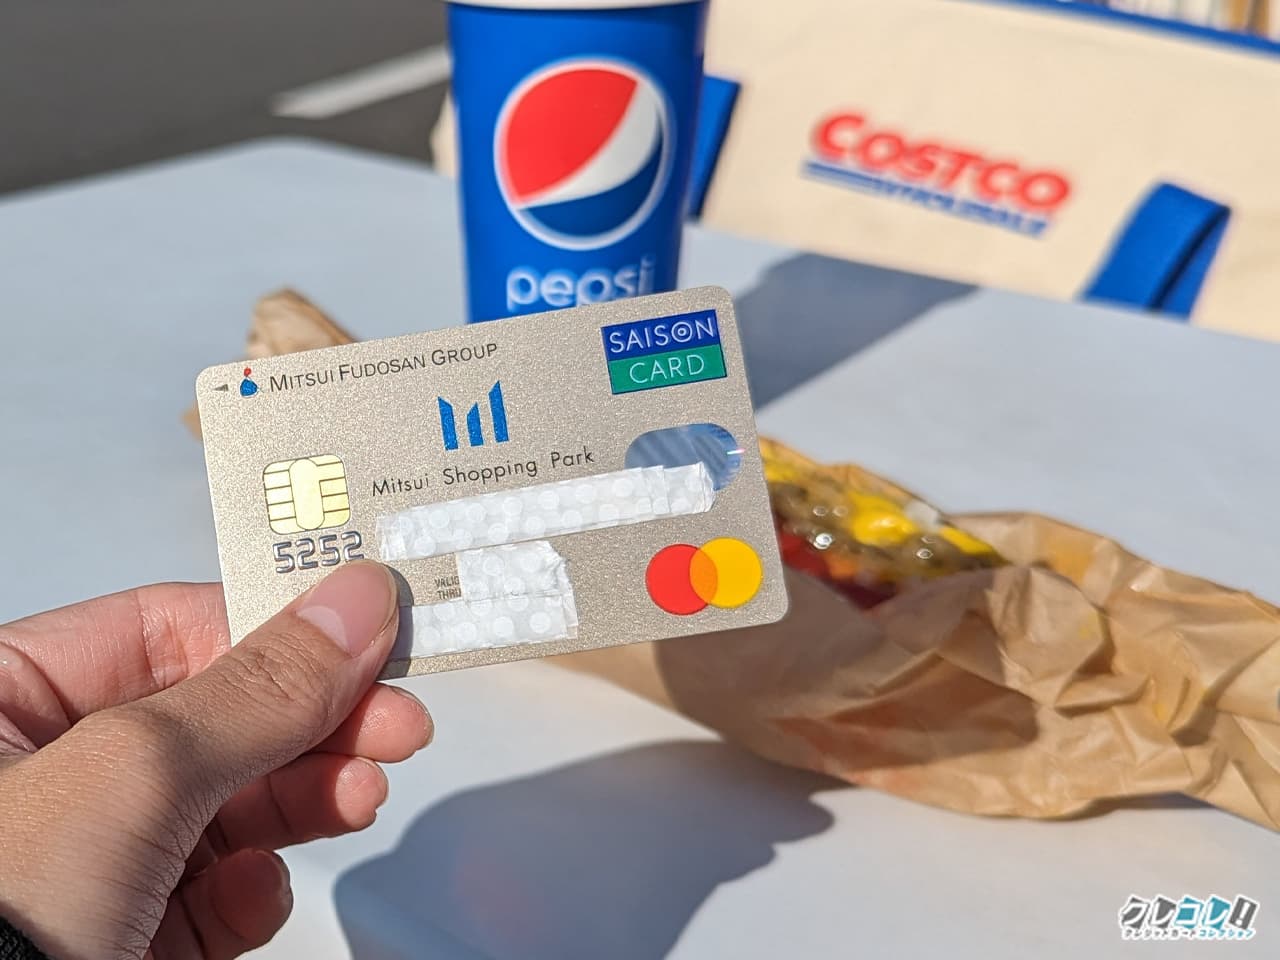
【データ比較】通常決済と徹底検証!還元率と駐車場無料特典の実力
日常の買い物において、どの程度の実質格差が生まれるのか。客観的なデータをもとに、一般的な高還元クレジットカード(還元率1.0%)で支払った場合と、専用カードを利用した場合の差異を構造化しました。
| 項目 | 三井ショッピングパークカード《セゾン》 | 一般的な高還元クレジットカード | 編集部の見解・評価 |
|---|---|---|---|
| ららぽーと館内での還元率 | 合計2.5%(税抜100円につき2.5pt) | 合計2.0%(提示1.0%+決済1.0%) | アパレルや家電、家具など大型支出時に明確な差が発生。 |
| 駐車場優遇サービス | +1時間〜終日無料(館別規定) | 購入金額に応じた規定時間のみ | カフェ利用や映画鑑賞のみの短時間滞在で圧倒的なコスト差。 |
| 年会費・維持コスト | 永年無料(一部提携ブランド除く) | 無料〜年1,000円以上 | 保有リスクが皆無のため、持参しておくだけで損失を防げる。 |
| 関連グループ優待 | 三井不動産グループ商業施設優待が広域適用 | 提携外のため特になし | アウトレット、ダイバーシティ、コレド等で幅広く効力を発揮。 |
表から明らかな通り、年に数回でも家族でモールを訪れて季節の洋服や生活雑貨をまとめ買いする場合、駐車場代の浮いた分と獲得ポイントの合算だけで、年間数千円から1万円規模の可処分所得の差となって跳ね返ってきます。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
現地取材や各種アンケート、知恵袋やコミュニティ掲示板で語られているららぽーとクレジットカードの評判を精査すると、カタログスペックだけでは見えてこないユーザーの生活実態が浮き彫りになります。
子育て世代のファミリー層からは、「休日の混雑時に駐車場の精算待ちでイライラせず、短時間の寄り道でも気兼ねなく出入りできる点が最大の救い」という声が多数挙がっています。ららぽーとTOKYO-BAYやららぽーと横浜といったメガモールでは、駐車料金を無料にするために「無理に2,000円分の余計な買い足しをする」という無駄遣いに陥りがちですが、カード優待があることで心理的なゆとりが生まれるという側面は見逃せません。
一方で、近年のスマート化に伴い評価を高めているのがららぽーと公式アプリポイント連携です。従来のプラスチックカードを財布から取り出す手間を省き、スマートフォンアプリ「三井ショッピングパークアプリ」にカード情報を紐付ける「アプリde支払い」を利用すれば、QRコード提示のみで2.5%還元決済が完結します。レジでの滞留時間を劇的に削減できるため、ベビーカーを押しながらの買い物や手荷物が多いシチュエーションで高い支持を集めています。
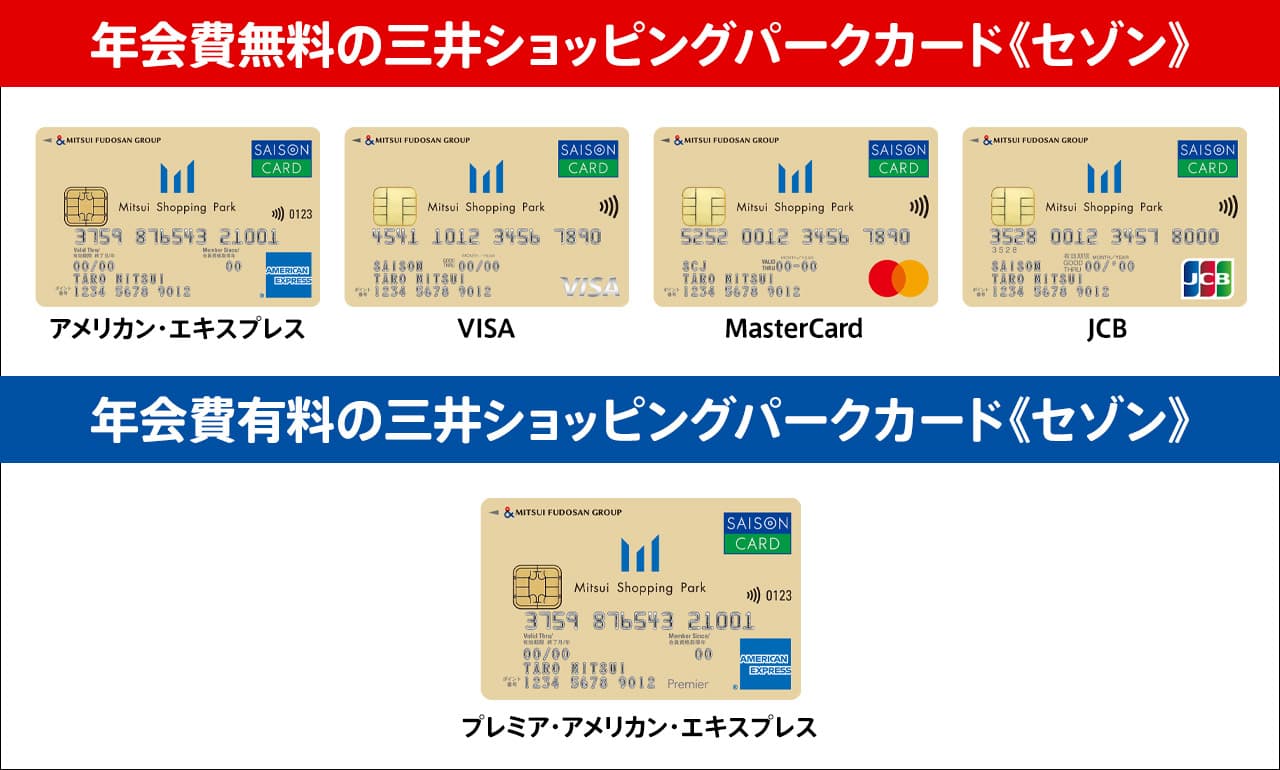
【審査と即日発行】セゾンカード即日発行の条件と審査難易度の真実
「今週末にららぽーとで大きな買い物をする予定がある」「今日その場で優待を受けたい」という切実な需要に対して、クレディセゾンが提供する即日発行システムは強力な武器になります。
セゾンカード即日発行の条件としては、オンラインで事前申し込みを行い、受取方法として「ららぽーと館内のカードデスク受け取り」を選択するか、もしくはスマートフォン上に即時デジタルカードを発行する「セゾンPortal」連携を選択することが必須となります。館内受取の場合は、19時前後までに審査通過メールを受信し、本人確認書類(運転免許証やマイナンバーカード等)を持参してカードカウンターを訪れることで、その日の買い物からクレジット決済と割引を適用できます。
気になる三井ショッピングパークカードの審査難易度ですが、信販系流通系カードに位置付けられており、主婦(主夫)や学生、パート・アルバイトを含め、幅広い層の集客を目的とした設計になっています。過去に深刻な信用情報の傷(異動情報や度重なる滞納)がない限り、安定した世帯収入があれば間口は広く開かれているとみて差し支えありません。
一般に知られていない盲点とネットの誤解|デメリットと注意点
どんな金融商品にも裏返しとなるウィークポイントが存在します。契約前に必ず把握しておくべき盲点は大きく分けて3点あります。
第1に、ららぽーとカード年会費無料という言葉の対象範囲です。Visa、Mastercard、JCBブランドを選択した場合は完全に永年無料ですが、アメリカン・エキスプレス(AMEX)ブランドの一部上位特典付きタイプを選択した場合、2年目以降に所定の手数料が発生するコースがあります。特別な理由がない限り、コストが一切発生しないVisa等の一般ブランドを選択するのが賢明です。
第2に、三井不動産グループ外での利用時における基本還元率の低さです。街のスーパーやコンビニ、公共料金の支払いなどに利用した場合、還元率は0.5%(1,000円につき永久不滅ポイント1ポイント換算など)に激減します。メインカードとして日常の支払いをすべて集約するには力不足と言わざるを得ません。
第3に、ポイントの失効リスクです。クレジット決済で直接付与される三井ショッピングパークポイントには「最長2年間」の有効期限が設定されています。日頃からモールを定期利用していない場合、せっかく蓄積したポイントを使い切れずに失効させてしまうリスクがあるため、年1回以上の棚卸しが必須となります。
【2026年最新入会キャンペーン】今申し込むべきタイミングとお得な裏技
クレジットカードの発行において、最も実利を獲得できるのが入会タイミングの見極めです。展開されている2026年最新入会キャンペーンでは、オンライン入会限定での施設利用券プレゼントや、アプリ初回登録による即時ポイント進呈が強化されています。
取材で判明した最もお得な立ち回り方は、「館内の店頭勧誘カウンターで直接申し込むのではなく、公式ウェブ経由でキャンペーン特典を二重取りした上で、当日に館内デスクで受け取る」という手順です。店頭独自のティッシュやノベルティよりも、オンライン専用のキャッシュバッククーポンやポイント付与枠の方が金銭的価値が明確に高く設定されているケースが通例だからです。
また、ららぽーとで年に数回開催される「ポイントアップデー」の直前に入会を済ませておくのも鉄則です。通常2.5%の還元率が期間中は5.0%〜10.0%程度まで跳ね上がる特別期間が存在するため、高額な家具や季節家電の購入を予定している場合は、このキャンペーンサイクルに狙いを定めるのが最も賢明な戦術となります。
【プロの結論】行動経済学から読み解く「持つべき人・見送るべき人」の境界線
消費行動の心理構造を分析すると、商業施設が発行するカードは「顧客を自社商圏に囲い込むためのサンクコスト効果」を意図して設計されています。この心理的枠組みを理解した上で、冷静に損得の境界線を引く必要があります。
持つべき人の条件
- 半年に1回以上、ららぽーと・三井アウトレットパーク・コレド室町などの対象施設へ行く人
- 車でモールを訪れる機会が多く、駐車料金を気にせず食事や買い物を楽しみたい人
- すでに高還元カードを持っているが、施設専用の「サブカード」として使い分けるリテラシーがある人
慎重になるべき人の条件
- 最寄りに三井系列の施設がなく、年に1回行くかどうかも不透明な人
- クレジットカードを複数枚管理するのが苦手で、引き落とし口座を1本化しておきたい人
- 「駐車場代が無料だから」という理由で、不要なウィンドウショッピングや衝動買いを増やしてしまう懸念がある人
カードの存在自体が余計な購買行動を誘発する「ナッジ(誘導)」になり得ると自覚できる人であれば、年会費無料で維持できるこのカードの利便性だけを合理的に搾取することが可能です。
【ららぽーと クレジット カード】に関するよくある質問(FAQ)
Q1:カード利用代金の締め日と引き落とし日はいつですか?
A1:ららぽーとクレジットカードの締め日と引き落とし日は、発行元であるクレディセゾンの規約に基づき、「毎月10日締め・翌月4日引き落とし」となっています。4日が土日祝日の場合は翌営業日の口座引き落としとなります。
Q2:アプリで支払う場合、プラスチックカードを持ち歩く必要はありませんか?
A2:公式アプリ「三井ショッピングパークアプリ」にカード情報を登録して「アプリde支払い」を設定すれば、スマートフォンのバーコード提示だけで決済とポイント積算が完了します。ただし、一部の外部テナントや駐車場の旧式精算機では現物カードの挿入が求められるケースがあるため、車内や財布に携行しておくと安心です。
Q3:三井アウトレットパークでも全く同じようにポイントが使えますか?
A3:全国の三井アウトレットパークでも三井ショッピングパークポイントの積算および利用(1ポイント=1円単位)が共通で可能です。ただし、アウトレット店舗でのクレジット決済時の上乗せ還元率や割引条件は、ららぽーとの通常店舗と一部異なる場合があるため事前の案内表示をご確認ください。
Q4:すでにポイントカードを持っていますが、クレジットカードを作ったらポイントは移行できますか?
A4:すでに保有している三井ショッピングパークポイントカード(クレジット機能なし)の残高は、新たに発行した《セゾン》カードへ会員専用ウェブサイトや館内カウンターにて統合・移行手続きが可能です。貯めた資産を無駄にすることはありません。
まとめ:日常の行動圏で劇的な差がつく賢い選択基準
現代のクレジットカード選びにおいて、1枚ですべての消費を完璧にカバーする万能カードは存在しません。それぞれの経済圏ごとに最強のツールをピンポイントで使い分ける姿勢こそが、最も効率的な防衛策です。
三井ショッピングパークカード《セゾン》は、年会費永久無料というノーリスクの設計でありながら、ららぽーと利用者に対しては2.5%のポイント還元と駐車場無料という極めて手厚い防壁を提供しています。ご自身の生活動線の中に少しでも三井不動産の施設が含まれているならば、迷うことなく保有し、買い物の質とコストパフォーマンスを引き上げるための必須装備として活用することをおすすめします。 (出典: ららぽーと クレジット カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
